
Venda de produtos na barbearia: medir margem antes de ampliar o catálogo
Um produto exposto na recepção pode parecer uma oportunidade simples de receita. O cliente conhece o item durante o atendimento, recebe orientação sobre seu uso e decide comprar. Para o negócio, porém, a venda envolve dinheiro aplicado em estoque, custos e uma rotina de reposição que precisa ser acompanhada.
Ampliar o catálogo antes de entender esses elementos pode criar uma prateleira cheia e um caixa apertado. A decisão deve considerar o resultado de cada item e o tempo necessário para vendê-lo. Um produto valorizado pelo público nem sempre oferece a melhor contribuição nas condições de compra da empresa.
Saiba mais +
Distinguir margem de acréscimo sobre o custo
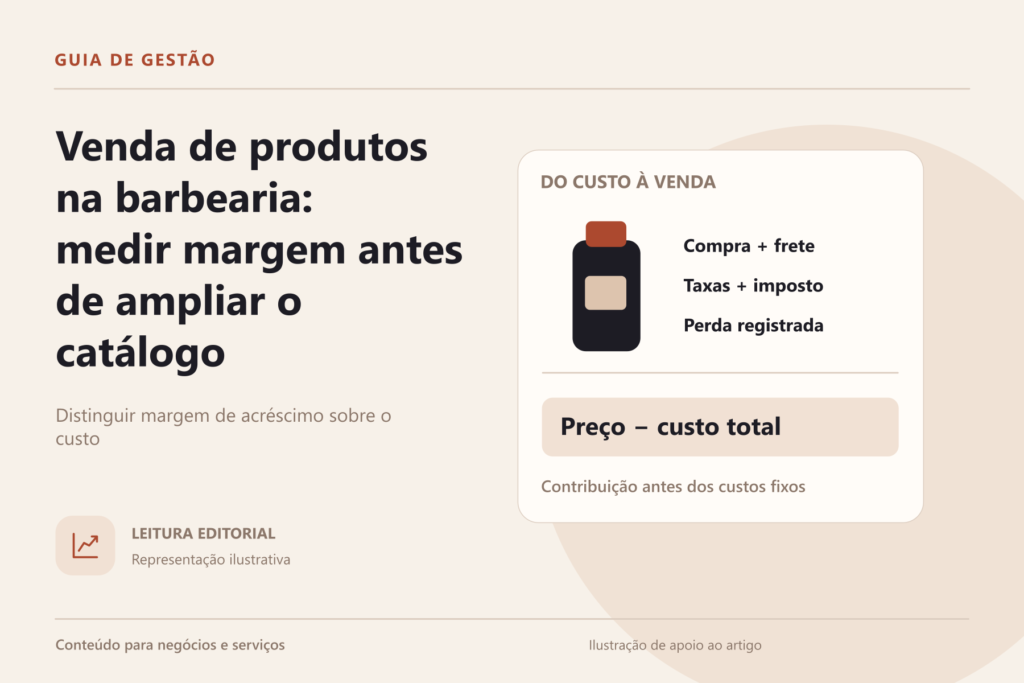
Margem e markup usam bases diferentes. A margem compara o resultado com o preço de venda. O markup descreve uma relação de acréscimo sobre o custo considerado. Confundir os conceitos pode levar a um preço que parece atender à meta, mas produz outro resultado quando a venda acontece.
Em um exemplo puramente ilustrativo, um item com custo de vinte unidades monetárias e preço de trinta deixa dez antes dos demais gastos. Esse valor representa metade do custo, mas apenas um terço do preço. O exemplo mostra por que a base do cálculo precisa estar explícita, sem sugerir um preço adequado para qualquer produto real. A diferença de dez é anterior aos demais gastos, não lucro líquido. O guia de planejamento do negócio do Sebrae apresenta a margem de contribuição e o ponto de equilíbrio como etapas distintas da análise.
Definir quais custos entram na comparação
O valor pago ao fornecedor é um ponto de partida. Frete, taxas e outros gastos diretamente associados podem alterar o custo total, conforme a operação. Questões contábeis e tributárias devem ser verificadas com orientação profissional para que os critérios utilizados façam sentido para a empresa.
Um recurso para acompanhar custos e margem na barbearia deve deixar essa composição compreensível. Ao conferir um relatório, procure saber qual custo foi utilizado e a qual período pertence. Um número sem origem clara dificulta a revisão e pode distorcer comparações entre produtos.
Desconto muda o resultado, não o custo automaticamente
Reduzir o preço não elimina os gastos necessários para disponibilizar o item. Antes de criar uma oferta, recalcule a contribuição considerando a condição proposta. Se a venda tiver taxas diferentes ou um benefício adicional, inclua essas informações. O resultado precisa refletir a oferta completa, e não apenas o preço destacado.
Observar o tempo que o produto fica parado
Um item com boa margem pode consumir capital por muito tempo se tiver pouca saída. Outro pode vender com frequência, mas exigir reposição e acompanhamento constantes. A escolha do catálogo precisa considerar esses comportamentos, além do resultado de uma unidade isolada.
Registre compras, vendas e ajustes de estoque. Observe quais itens são procurados e quais permanecem disponíveis sem movimento. Se houver validade ou orientações específicas de armazenamento, acompanhe essas condições conforme as informações do fabricante e as exigências aplicáveis ao produto.
Separar venda de uso no atendimento
Produtos utilizados pelo profissional e unidades vendidas ao cliente precisam de identificação distinta. Se ambos saem do mesmo estoque sem motivo registrado, a conferência perde precisão. Cortesias, amostras e perdas também devem ter uma descrição, em vez de aparecer como vendas sem recebimento.
Essa divisão ajuda a reconhecer o consumo dos serviços e o resultado da revenda. Permite também investigar divergências: uma quantidade menor pode indicar uso interno esquecido, não necessariamente uma venda ausente. Ajustar o saldo sem compreender a causa mantém o problema escondido para a próxima conferência.
Apresentar um catálogo que a equipe consiga sustentar
Nome, imagem, apresentação e preço devem corresponder ao item disponível. Descrições precisam ser compatíveis com as informações do produto, sem promessas exageradas. A orientação do profissional pode explicar como o item se encaixa na rotina, respeitando seus limites e as instruções adequadas.
Uma página da barbearia para apresentar produtos e serviços pode apoiar a consulta. Antes de divulgar, confira disponibilidade e condições. Não mantenha uma oferta pública como se estivesse pronta para entrega quando depende de reposição ainda não confirmada.
Ampliar com uma hipótese e uma revisão
Escolha novos itens por uma necessidade observada, não apenas pela vontade de aumentar a variedade. Defina o que espera aprender e quando revisará a compra. Acompanhe procura, saída e contribuição financeira, preservando a diferença entre interesse demonstrado e venda realizada.
Medir margem antes de ampliar o catálogo ajuda a aproximar a oferta da capacidade do negócio. A prateleira passa a representar uma escolha acompanhada, em vez de dinheiro distribuído em produtos cuja contribuição ninguém consegue explicar com clareza.
Espero que o conteúdo sobre Venda de produtos na barbearia: medir margem antes de ampliar o catálogo tenha sido de grande valia, separamos para você outros tão bom quanto na categoria Negócios e Política


Conteúdo exclusivo